
Publicado em setembro/2026
O título não é nosso. É de um vídeo do Canal do Holder, que abre com uma entrevista de Jason Zweig e com uma provocação que resume este texto melhor do que qualquer parágrafo que a gente escreva:
“Quem se importa com rentabilidade? O que importa é que eu consegui me aposentar na Flórida”.
Guarde a frase. Vamos precisar dela no fim.
Os últimos quinhentos anos não foram fáceis
Passamos as primeiras décadas cortando pau-brasil, os dois séculos seguintes plantando cana, o XVIII cavando ouro em Minas, o XIX no café e o XX tentando industrializar o que sobrou. Os ciclos terminaram todos parecidos: o preço do produto caiu, o capital foi embora e ficou a paisagem. Um país que exporta matéria-prima e importa valor agregado tem, no mínimo, uma explicação estrutural para o próprio subdesenvolvimento. O Brasil nunca foi fácil.
Os últimos cinco anos foram muito difíceis. A inflação disparou no rebote da atividade depois da pandemia, os juros foram para a estratosfera para segurar o surto e o governo abriu os cofres públicos para compensar o efeito dos juros. A Selic saiu de 2% em 2020, bateu 15% em 2025, ficou lá meses e só agora começou a ceder. Hoje está em 14% ao ano.
Juros altos para que te quero?
Se é uma realidade difícil para o setor produtivo, como muitos gostam de lembrar, foi um período excelente para os malvados rentistas (texto aqui). O CDI rendeu 14,32% em 2025, contra uma inflação de 4,26%. Não precisamos caçar recorde histórico para dar dimensão ao número: num ranking de quarenta países, o Brasil disputa o primeiro lugar do juro real do mundo há anos, e caiu para o segundo em agosto apenas porque o Copom começou a cortar. Se o “higher for longer“ virou tendência global, podemos dizer que o Brasil é formador de opinião.
Ganhar 10% ao ano é bom ou não?
Depende. Depende do custo de oportunidade, e o custo de oportunidade brasileiro hoje é ganhar 14% ao ano com o dinheiro parado no CDB do bancão (texto aqui). Isso é tudo.
Isso é tudo mesmo?
O mercado às vezes esquece, e nós fazemos questão de repetir: investimentos são contratos. “Comprar juros”, “investir no CDI” e “aplicar no CDB do bancão” são formas de simplificar — estou emprestando dinheiro a juros remuneratórios indexados à Selic, com a taxa repactuada todo dia útil.
“Repactuada todo dia útil” é a letra miúda do contrato. Um CDB atrelado ao CDI é um contrato que se renova diariamente pela taxa do dia. Enquanto a taxa do dia é 14%, é um dos melhores contratos disponíveis. Quando ela for 9%, será o mesmo contrato, lhe entregando um retorno menor do que você antecipou (texto aqui).
Uma ação é outro tipo de contrato: participação nos resultados de um negócio. Ao comprar Banco do Brasil (BBAS3), você adere ao contrato. Muita gente adere sem ler, mas isso é assunto de outro texto (texto aqui).
E, com os juros consistentemente altos dos últimos anos, muita gente andou se perguntando se vale a pena aderir a um contrato que não seja atrelado ao CDI. Particularmente, vemos os fundos imobiliários como as maiores vítimas desse ciclo. Contratos longos, corrigidos apenas pela inflação, com pouca perspectiva de crescimento real, estão sofrendo na mão dos nossos juros.
Como funcionam os fundos imobiliários
Suponha que eu queira ser dono do BH Shopping. Não de uma loja no BH Shopping: do shopping.
Pela via tradicional, é impossível (ou quase). Pela B3, compra-se a cota de um fundo imobiliário e pronto: você é dono de um pedaço do BH Shopping, de um pedaço do Minas Shopping e de mais 26 propriedades espalhadas pelo país. É o que faz o VISC11, o Vinci Shopping Centers, que já apareceu por aqui antes (texto aqui) e que carregamos em carteira.
Fundo imobiliário é isso: uma forma de comprar imóvel no tamanho, no tipo e na quantidade que você não conseguiria comprar sozinho, com liquidez em dois dias e proventos isentos de imposto de renda para a pessoa física. Em troca, você abre mão de escolher o inquilino, de trocar o boiler (que chato né?) e de discutir o reajuste.
Você recebeu o aluguel e a cota caiu
A grande discussão do mercado hoje é essa. O fundo paga o aluguel e a cota se desvaloriza. Todo o seu provento vira rentabilidade negativa na plataforma de investimentos. O dinheiro sai de um bolso e entra no outro: você recebe a renda e fica pobre.
No fim de 2019, a cota do VISC11 valia R$ 139,70, e o fundo havia distribuído R$ 7,16 por cota naquele mesmo ano. Quem comprou cem cotas gastou R$ 13.970 e adquiriu um fluxo de R$ 716 por ano. Estava pagando dezenove anos e meio de renda adiantados. Uma rentabilidade de 5% ao ano, corrigida pela inflação, em um mundo em que o 100% do CDI era apenas 4,5% ao ano (não era mau negócio).
De lá para cá, esse investidor recebeu R$ 53,41 por cota, ou R$ 5.341, isentos — 38% de tudo o que colocou. As cem cotas valem hoje R$ 10.336. Somando o que ele tem com o que ele recebeu, são R$ 15.677 sobre R$ 13.970 investidos: 12,2% em seis anos e oito meses, algo como 1,7% ao ano (assim até parece um mau negócio).
Para onde foi o meu retorno?
Já decompomos por aqui as formas de ganhar dinheiro com um ativo (texto aqui & texto aqui): o resultado vem do crescimento do lucro, da distribuição desse lucro e da mudança no múltiplo que o mercado paga por esse lucro. A mesma conta feita no VISC11 explica o retorno de quem comprou as cotas.
A distribuição dos aluguéis entregou R$ 53,41 por cota, 38% do preço pago, o crescimento da renda anual foi de 41% (de R$ 7,16 em 2019 para R$ 10,08 em 2026, por cota) e o múltiplo tirou o resto.
O indicador P/FFO (texto aqui) divide o preço da cota pelo resultado distribuível de um ano e diz, em português, quantos anos de aluguel você está pagando adiantado; o inverso dele é o rendimento da cota, e é assim que se compara um shopping com um CDB sem se enganar.
A cota saía por 19,5 vezes a renda anual em 2019 e sai por 10,25 vezes hoje: o mercado passou a pagar 47% menos por cada real de aluguel. Nada disso tem a ver com o shopping.
Dito de outro jeito, o negócio que você comprou foi muito bem, mas o mercado cortou quase pela metade o preço que estava disposto a pagar por ele. O contrato é bom, são as condições de mercado que mudam o tempo todo, e sobre isso você não tem controle. Diversifique e mantenha aportes constantes, essa é a parte que você controla (texto aqui).
Ficam duas perguntas em aberto: Quanto esse imóvel ainda vai render, e a que múltiplo o mercado vai avaliar essa renda no dia em que você quiser sair.
Sete reais viraram dez
Em 2019, cada cota do VISC11 colocava cerca de 7,16 reais por ano no bolso do investidor. Hoje coloca 10,08. Ele não comprou uma cota a mais, não aportou, não reinvestiu, não acompanhou o mercado, não fez nada (nem mesmo trocou o boiler). O preço da cota caiu 26% e a renda dele subiu 41%.
Cem cotas que pagavam R$ 716 por ano pagam agora R$ 1.008. Sobre o preço que ele pagou em 2019, a renda saiu de 5,1% para 7,2% ao ano, isentos, e segue subindo. Para quem compra hoje, a mesma renda representa 9,75% ao ano.
Três coisas movem o valor (em dinheiros, R$) do provento mensal, e nenhuma delas é a cotação. Os contratos de aluguel são reajustados pela inflação. O aluguel percentual sobe quando as vendas das lojas sobem e a vacância cai, hoje em 5,7% no VISC11. O aluguel que você vai receber no futuro não depende da performance da cota no passado, é uma questão operacional do negócio.
Leia antes de assinar
Quem compra cota de shopping para receber aluguel pelos próximos trinta anos e acompanha o próprio patrimônio pela cotação do dia contratou uma coisa e está medindo outra. Nós precisamos saber o que esperar dos nossos investimentos, para isso é importante entender os contratos que ‘assinamos’. Aderir ao investimento em fundos imobiliários, é comprar um aluguel perpétuo, você pode vender, mas vender porque a cota caiu (ou rendeu menos que o CDI) é o motivo errado (texto aqui & texto aqui).
Um negócio nasce, cresce, sofre e se recupera. É assim no ciclo econômico, no ciclo empresarial e, se servir de consolo, na vida. O fundo pagou R$ 7,16 em 2019, caiu para R$ 2,76 em 2020, com a pandemia e os shoppings fechados e chegou ao patamar de hoje em 2023.
As cotas caíram, o motivo, porém, é apenas o múltiplo de negociação, a taxa de desconto (texto aqui), não o contrato. Quem compra o fundo imobiliário hoje, a dez vezes P/FFO, está fazendo uma aposta muito menos exigente que em 2019.
É melhor que o mercado caia enquanto você investe
Há uma forma ainda mais concreta de dizer a mesma coisa. Em 2019, quem quisesse R$ 42 mil por mês de renda precisava de 70.391 cotas, o que custava R$ 9,83 milhões. Hoje, a mesma renda mensal exige 50 mil cotas, ou R$ 5,17 milhões. O objetivo de vida ficou 47% mais barato e é exatamente essa informação que a rentabilidade dos últimos seis anos esconde de quem só olha para trás.
O abandono dos fundos imobiliários aconteceu entre 2020 e 2024, e escrevemos sobre ele em novembro de 2024 (texto aqui). Desde então, o IFIX subiu 21,15% em 2025, os fundos de shopping subiram 25,2% e o mercado bateu o recorde de três milhões de investidores.
O que sobrou do pessimismo é o desconto. As cotas de shopping seguem valendo menos do que os imóveis que elas representam. Quem vendeu, talvez tenha ido aplicar no CDI, talvez estivesse decepcionado com a performance pregressa dos ativos.
Do outro lado do negócio, quem comprou não estava alheio às taxas de juro recordes, porém, estava “encarteirando”, por dez anos de aluguel, o que em 2019 custava dezenove e meio. Isso é a tradução financeira do argumento de que “o Brasil está barato”.
5% pra cá, 8% pra lá
Rentabilidade percentual é uma unidade de medida, e uma unidade bastante conveniente para quem vive de vender produto financeiro. Percentual permite ranking, permite comparação e permite a conversa que gira a sua carteira e paga corretagem e comissão de venda. Já dissemos por aqui que nunca vimos ninguém recomendar o pior fundo dos últimos vinte e quatro meses (texto aqui). Desconfie dos rankings de rentabilidade.
Fora do cumprimento de benchmark, percentual não faz muito sentido na vida da maioria das pessoas. Ninguém paga a conta de luz com pontos percentuais.
O que existe é o dinheiro que os seus ativos devolvem para o seu bolso. Você compra um imóvel de R$ 1 milhão e o que importa é o aluguel de R$ 4.200 que ele paga todo mês. Dez imóveis e o aposentado está satisfeito. É uma conta que qualquer pessoa faz de cabeça, e é por isso que muita gente investe, para ter uma renda futura sem preocupações.
A conta do aposentado (texto aqui)
Pergunte a um aposentado de sessenta e cinco anos, com custo de vida de R$ 50 mil por mês e R$ 8 mil de INSS, quanto ele quer de renda extra. Ele não vai responder “1% ao mês”. Vai responder R$ 42 mil.
A R$ 0,84 por cota, R$ 42 mil por mês são 50 mil cotas do VISC11, ou R$ 5,17 milhões aos preços de hoje, isentos de imposto de renda.
Nesse momento, os mesmos R$ 42 mil por mês, no CDB do bancão a 14% ao ano, saem de aproximadamente R$ 4,24 milhões depois do imposto. Com a Selic onde está, o contrato de um dia (CDI) é mais barato que o contrato de aluguel.
A diferença aparece na segunda pergunta, “e no ano que vem?” O CDB responde “não sei”, porque é um contrato repactuado todo dia útil. O aluguel de shopping responde com um índice: os contratos são reajustados pela inflação, e a receita ainda cresce com as vendas das lojas e com a queda da vacância.
Vale fazer a conta, porque ela é mais dura que o argumento. Veja um cenário de quedas de juros no futuro: CDI a 12% em 2027, 10% em 2028, 8% em 2029, e 8% daí para frente, com inflação de 4,5%, 3,75% e 3% no caminho. Os dois investidores partem de R$ 5,17 milhões e consomem exatamente a mesma coisa — a renda que o FII paga, corrigida pela inflação. O do CDB saca do saldo o que precisar e paga imposto sobre a parte de rendimento.
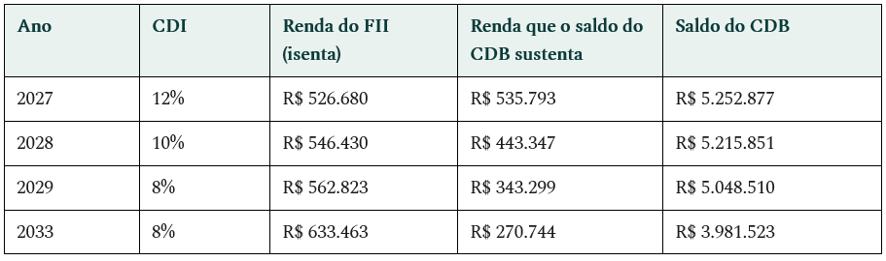
No primeiro ano o CDB ainda ganha. Em 2028 ele já perde, e daí em diante a distância só cresce. Em 2033, o investidor do CDB terá consumido R$ 1,19 milhão do próprio patrimônio para acompanhar a renda do vizinho, e o que sobrou sustenta R$ 271 mil por ano. O investidor do FII terá recebido R$ 4,06 milhões de aluguel no caminho, com as 50 mil cotas intactas, e receberá R$ 652 mil em 2034. A renda de um cresce com a inflação. A do outro cai junto com a Selic.
É a diferença entre ter ativos produtivos e ser um rentista. Por isso quem compra CDB hoje contando se aposentar com 1% ao mês está fazendo uma conta que só funciona no primeiro ano: para manter R$ 51.680 por mês saindo de R$ 5,17 milhões, ele saca R$ 620 mil por ano de um ativo que, em 2029, produz R$ 343 mil. A diferença sai do principal, e o principal menor produz menos no ano seguinte.
Nenhum dos dois é a resposta certa para todo mundo. Na verdade, ninguém deveria optar por uma coisa ou outra. A vantagem do fracionamento e da liquidez do mercado financeiro é que você pode ter um pouco de tudo.
O outro lado do argumento
Duas ressalvas contra o nosso próprio argumento.
A primeira: percentual não é inútil. É a única forma de comparar custo de oportunidade, e sem essa comparação você pode não saber se está fazendo um bom negócio, do ponto de vista estritamente financeiro (texto aqui). Nós usamos percentual todos os dias, inclusive nas contas deste texto.
A segunda é mais séria. Dinheiro no bolso não é sinônimo de riqueza. Cada real distribuído é um real que sai do patrimônio do empreendimento (texto aqui). Renda alta pode ser sinal de negócio bom, e pode ser devolução do seu próprio capital com o nome trocado: venda de imóvel lançada como rendimento, ganho de capital distribuído, fundo que paga hoje o que não vai gerar amanhã. Por isso a pergunta não é “quanto está pingando”, e sim “de onde vem, e vem de novo no ano que vem?”.
Comprar bons ativos, com capacidade de geração caixa operacional e boas perspectivas de resultado futuro é condição essencial para o que está escrito aqui funcionar.
O contrato que você assinou
Encarar os próprios investimentos com honestidade intelectual é responder três perguntas, na ordem certa. O negócio ainda produz o que eu comprei? O negócio vai continuar produzindo resultados? Quais opções eu tenho na mesa hoje?
Quando a resposta das duas primeiras perguntas é sim, a queda é preço, não é perda.
E se, no fim de tudo, você conseguiu se aposentar na Flórida (de bermuda, meia branca na canela, frequentando um outlet em Orlando – CREDO!), ninguém vai te perguntar quanto rendeu.
Ressalvas
Escrevemos isso em 3 de setembro de 2026, com os preços e os dados divulgados até aqui.
As projeções de CDI e inflação são premissas de trabalho, não previsão: se a Selic ficar onde está, a conta muda, e o exercício serve exatamente para mostrar de quem é o risco em cada contrato. O VISC11 entra como exemplo, por ser um caso que acompanhamos de perto e sobre o qual já escrevemos, não como recomendação. Nada neste texto é recomendação de compra ou venda de qualquer ativo. A conta do aposentado é ilustrativa: ignora imposto sobre ganho de capital na venda de cotas, custos de transação e o fato óbvio de que ninguém deveria depender de um único ativo para viver — diversificar continua sendo a forma mais confiável de controlar risco que conhecemos e o que não conhecemos (texto aqui).
Como de costume, não pretendemos colocar um ponto final na discussão. Fique à vontade para entrar em contato e continuar essa conversa.